Isoler les combles et les murs d’une maison figure parmi les travaux les plus rentables pour réduire sa facture de chauffage, et nombreux sont les propriétaires qui comptent sur l’éco-prêt à taux zéro pour financer ce chantier sans payer d’intérêts. Pourtant, un dossier qui semble pourtant cocher toutes les cases peut se retrouver bloqué au moment de l’instruction bancaire. La raison tient souvent à un détail que peu de particuliers anticipent : le système de chauffage ou de production d’eau chaude du logement. Une réforme a resserré les conditions d’accès au prêt, et comprendre ces nouvelles règles permet d’éviter bien des déconvenues avant même de pousser la porte de la banque.
- Le parcours global de l'éco-PTZ exige désormais un chauffage ou une eau chaude décarbonés, excluant toute chaudière à combustible fossile comme le gaz.
- Ce parcours permet jusqu'à 50 000 euros sur 20 ans, mais impose un audit énergétique préalable démontrant un gain d'au moins deux classes DPE (35 % en copropriété).
- Pour débloquer un dossier bloqué par une chaudière gaz, il faut soit opter pour le parcours par geste, soit intégrer le remplacement du chauffage par une solution décarbonée comme une pompe à chaleur.
Pourquoi mon dossier d’éco-PTZ a bloqué malgré des travaux éligibles
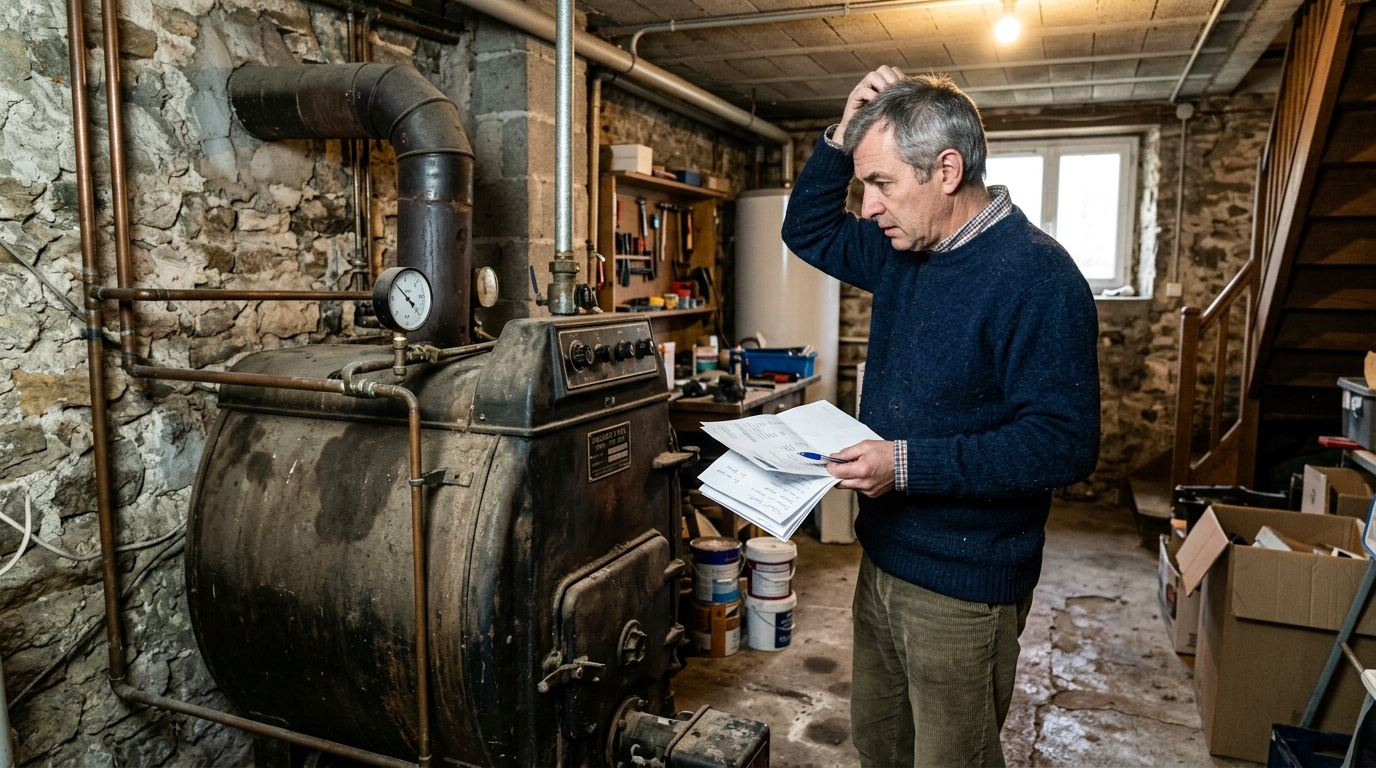
Sur le papier, un projet d’isolation des combles et des murs coche toutes les conditions attendues pour l’éco-PTZ. Mais la banque instruit le dossier dans sa globalité, et c’est précisément là que le bât blesse pour certains foyers : le parcours de performance énergétique globale ne se limite plus à l’isolation seule. Si le logement conserve une chaudière au gaz ou tout autre équipement fonctionnant au combustible fossile, le dossier peut être refusé ou réorienté vers un autre montage financier. Beaucoup de propriétaires découvrent ce blocage au moment où le conseiller bancaire évoque la nécessité de revoir le projet, alors que les devis d’isolation étaient déjà signés. Ce grain de sable administratif, souvent situé du côté du système de chauffage existant, oblige à reprendre le dossier depuis le début et à intégrer des travaux auxquels on n’avait pas pensé initialement.
Ce que la réglementation exige vraiment sur le chauffage et l’eau chaude décarbonés
L’éco-PTZ de performance énergétique globale impose désormais un chauffage ou une production d’eau chaude décarbonés pour toute offre émise depuis la réforme applicable aux maisons individuelles. Concrètement, les chaudières à combustible fossile, notamment les chaudières au gaz, ne peuvent plus être financées par ce prêt, et leur simple présence dans le logement peut compromettre l’accès au parcours global. Ce parcours vise un gain énergétique mesuré sur l’ensemble du logement, avec un montant maximal de 50 000 euros remboursable sur 20 ans, contre 15 ans pour les autres formules du dispositif. Un audit énergétique préalable est devenu obligatoire pour accéder à ce montant, et il doit démontrer un gain d’au moins deux classes au diagnostic de performance énergétique. Pour les copropriétés, le seuil exigé diffère puisqu’il s’agit d’un gain énergétique d’au moins 35 %. Une tolérance subsiste toutefois pour les projets déjà engagés : toute offre d’avance remboursable émise avant le 1er janvier 2027 peut encore tenir compte de la pose d’une chaudière au gaz dans le calcul de ce gain de 35 %, ce qui laisse un peu de marge aux dossiers en cours de montage.
Comment adapter son projet pour débloquer le financement à taux zéro
Face à ce blocage, deux options s’offrent aux propriétaires. La première consiste à se tourner vers le parcours de travaux par geste, qui retient des actions prises une à une, jusqu’à trois actions et plus, et permet une isolation seule ou couplée au remplacement d’un équipement de chauffage, sans exiger systématiquement une décarbonation complète. La seconde option, plus ambitieuse mais aussi plus avantageuse financièrement, consiste à intégrer dès le départ le remplacement du système de chauffage par une solution décarbonée, comme une pompe à chaleur, dans le même dossier que l’isolation des combles et des murs. Cette approche permet de viser le montant maximal de 50 000 euros et une durée de remboursement étendue à 20 ans. Il est utile de rappeler que les travaux connexes, comme la reprise des finitions après une isolation par l’extérieur, entrent également dans l’assiette du prêt, ce qui limite les frais annexes à financer par ailleurs. Avant de déposer un dossier, voici les points à vérifier :
- Le système de chauffage actuel fonctionne-t-il encore au gaz ou à un autre combustible fossile ?
- Un audit énergétique préalable a-t-il été réalisé pour confirmer le gain de classes visé ?
- Le projet vise-t-il le parcours global ou le parcours par geste, selon l’ampleur des travaux souhaités ?
- Les devis incluent-ils les travaux connexes liés au chantier d’isolation ?
Prendre le temps de clarifier ces éléments avant de solliciter la banque évite bien des allers-retours. Un dossier bien préparé, qui anticipe la question du chauffage dès la phase de devis, a toutes les chances d’aboutir sans accroc et de permettre enfin de lancer les travaux d’isolation attendus, dans de bonnes conditions financières.